Domain gewerbesachversicherung.de kaufen?
Wir ziehen mit dem Projekt
gewerbesachversicherung.de um.
Sind Sie am Kauf der Domain
gewerbesachversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbesachversicherung.de kaufen?
Wie beeinflussen Rentenfonds die langfristige finanzielle Absicherung im Alter? Was sind die potenziellen Vorteile und Risiken von Rentenfonds?
Rentenfonds können langfristige finanzielle Absicherung im Alter bieten, da sie regelmäßige Einkünfte durch Zinsen und Dividenden generieren. Die potenziellen Vorteile von Rentenfonds sind eine breite Diversifizierung, professionelles Management und die Möglichkeit, von steigenden Zinsen zu profitieren. Risiken können jedoch in Form von Zinsänderungsrisiken, Kreditrisiken und Liquiditätsrisiken auftreten. **
Wann steigen Rentenfonds?
Rentenfonds steigen in der Regel, wenn die Zinsen am Markt sinken. Niedrigere Zinsen führen dazu, dass die festverzinslichen Wertpapiere im Fonds an Wert gewinnen. Auch positive Entwicklungen am Anleihenmarkt können zu einem Anstieg der Rentenfonds führen. Es ist wichtig, die Entwicklung der Zinsen und der Anleihenmärkte im Auge zu behalten, um das Potenzial für steigende Rentenfonds zu erkennen. Letztendlich hängt die Performance von Rentenfonds von verschiedenen Faktoren ab und kann nicht garantiert werden. **


Ähnliche Suchbegriffe für Rentenfonds
Top-Angebote
Produkte zum Begriff Rentenfonds:
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B1a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B1A8S20P98,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
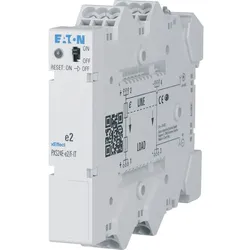
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Sind Rentenfonds zu empfehlen?
Sind Rentenfonds zu empfehlen? Rentenfonds können eine gute Möglichkeit sein, um langfristig in festverzinsliche Wertpapiere zu investieren und eine regelmäßige Rendite zu erzielen. Sie bieten eine diversifizierte Anlagestrategie, da sie in eine Vielzahl von Anleihen investieren. Allerdings hängt die Empfehlung von individuellen Anlagezielen, Risikobereitschaft und Anlagehorizont ab. Es ist ratsam, sich vor einer Investition in Rentenfonds über die jeweilige Anlagestrategie, Gebühren und Risiken zu informieren. **
-
Wie funktioniert ein Rentenfonds?
Ein Rentenfonds ist eine Anlageform, bei der das Kapital der Anleger in festverzinsliche Wertpapiere investiert wird, wie z.B. Staatsanleihen, Unternehmensanleihen oder Pfandbriefe. Der Fondsmanager kauft und verwaltet diese Anleihen im Namen der Anleger. Die Rendite des Rentenfonds ergibt sich aus den Zinsen, die die Anleihen abwerfen, sowie aus eventuellen Kursgewinnen. Anleger können sich durch den Kauf von Anteilen am Rentenfonds an der Wertentwicklung des Fonds beteiligen. Die Risiken eines Rentenfonds hängen von der Zusammensetzung des Portfolios ab, z.B. Zinsänderungsrisiko, Bonitätsrisiko oder Liquiditätsrisiko. **
-
Was ist ein Rentenfonds?
Was ist ein Rentenfonds? Ein Rentenfonds ist eine Art Investmentfonds, der hauptsächlich in festverzinsliche Wertpapiere investiert, wie zum Beispiel Staatsanleihen, Unternehmensanleihen oder Pfandbriefe. Das Ziel eines Rentenfonds ist es, regelmäßige Erträge für die Anleger zu generieren, indem Zinsen und Dividenden aus den Wertpapieren eingenommen werden. Rentenfonds gelten als vergleichsweise sichere Anlageform, da sie weniger volatil sind als Aktienfonds. Anleger können in Rentenfonds investieren, um ihr Portfolio zu diversifizieren und eine stabile Einkommensquelle zu schaffen. **
-
In welche Rentenfonds investieren?
In welche Rentenfonds investieren? Es gibt verschiedene Arten von Rentenfonds, die in unterschiedliche Anleihen investieren, wie zum Beispiel Staatsanleihen, Unternehmensanleihen oder Schwellenländeranleihen. Es ist wichtig, die Anlagestrategie und das Risikoprofil des Fonds zu berücksichtigen, um die passende Auswahl zu treffen. Zu den beliebten Rentenfonds gehören beispielsweise globale Rentenfonds, High-Yield-Rentenfonds oder Inflationsgeschützte Rentenfonds. Es empfiehlt sich, die Performance, Kosten und den Ruf des Fondsmanagers zu prüfen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Wahl des Rentenfonds von den individuellen Anlagezielen und der Risikobereitschaft des Anlegers ab. **

Wie sicher ist ein Rentenfonds?
Wie sicher ein Rentenfonds ist, hängt von verschiedenen Faktoren ab. Generell gelten Rentenfonds als sicherere Anlageform im Vergleich zu Aktienfonds, da sie hauptsächlich in festverzinsliche Wertpapiere investieren. Dennoch sind sie nicht komplett risikofrei, da auch diese Wertpapiere Schwankungen unterliegen können. Die Sicherheit eines Rentenfonds hängt auch von der Bonität der Emittenten der Wertpapiere ab, in die der Fonds investiert. Zudem spielt die Diversifikation des Fonds eine Rolle, da eine breite Streuung das Risiko mindern kann. Letztendlich sollte man sich vor einer Investition in einen Rentenfonds über die Risiken und Chancen informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Welche Merkmale zeichnen Rentenfonds aus?
Welche Merkmale zeichnen Rentenfonds aus? **
Top-Angebote
Produkte zum Begriff Rentenfonds:
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B2a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B2A8S20P316,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B1a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B1A8S20P98,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Rentenfonds die langfristige finanzielle Absicherung im Alter? Was sind die potenziellen Vorteile und Risiken von Rentenfonds?
Rentenfonds können langfristige finanzielle Absicherung im Alter bieten, da sie regelmäßige Einkünfte durch Zinsen und Dividenden generieren. Die potenziellen Vorteile von Rentenfonds sind eine breite Diversifizierung, professionelles Management und die Möglichkeit, von steigenden Zinsen zu profitieren. Risiken können jedoch in Form von Zinsänderungsrisiken, Kreditrisiken und Liquiditätsrisiken auftreten. **
-
Wann steigen Rentenfonds?
Rentenfonds steigen in der Regel, wenn die Zinsen am Markt sinken. Niedrigere Zinsen führen dazu, dass die festverzinslichen Wertpapiere im Fonds an Wert gewinnen. Auch positive Entwicklungen am Anleihenmarkt können zu einem Anstieg der Rentenfonds führen. Es ist wichtig, die Entwicklung der Zinsen und der Anleihenmärkte im Auge zu behalten, um das Potenzial für steigende Rentenfonds zu erkennen. Letztendlich hängt die Performance von Rentenfonds von verschiedenen Faktoren ab und kann nicht garantiert werden. **
-
Sind Rentenfonds zu empfehlen?
Sind Rentenfonds zu empfehlen? Rentenfonds können eine gute Möglichkeit sein, um langfristig in festverzinsliche Wertpapiere zu investieren und eine regelmäßige Rendite zu erzielen. Sie bieten eine diversifizierte Anlagestrategie, da sie in eine Vielzahl von Anleihen investieren. Allerdings hängt die Empfehlung von individuellen Anlagezielen, Risikobereitschaft und Anlagehorizont ab. Es ist ratsam, sich vor einer Investition in Rentenfonds über die jeweilige Anlagestrategie, Gebühren und Risiken zu informieren. **
-
Wie funktioniert ein Rentenfonds?
Ein Rentenfonds ist eine Anlageform, bei der das Kapital der Anleger in festverzinsliche Wertpapiere investiert wird, wie z.B. Staatsanleihen, Unternehmensanleihen oder Pfandbriefe. Der Fondsmanager kauft und verwaltet diese Anleihen im Namen der Anleger. Die Rendite des Rentenfonds ergibt sich aus den Zinsen, die die Anleihen abwerfen, sowie aus eventuellen Kursgewinnen. Anleger können sich durch den Kauf von Anteilen am Rentenfonds an der Wertentwicklung des Fonds beteiligen. Die Risiken eines Rentenfonds hängen von der Zusammensetzung des Portfolios ab, z.B. Zinsänderungsrisiko, Bonitätsrisiko oder Liquiditätsrisiko. **
Ähnliche Suchbegriffe für Rentenfonds
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Rentenfonds?
Was ist ein Rentenfonds? Ein Rentenfonds ist eine Art Investmentfonds, der hauptsächlich in festverzinsliche Wertpapiere investiert, wie zum Beispiel Staatsanleihen, Unternehmensanleihen oder Pfandbriefe. Das Ziel eines Rentenfonds ist es, regelmäßige Erträge für die Anleger zu generieren, indem Zinsen und Dividenden aus den Wertpapieren eingenommen werden. Rentenfonds gelten als vergleichsweise sichere Anlageform, da sie weniger volatil sind als Aktienfonds. Anleger können in Rentenfonds investieren, um ihr Portfolio zu diversifizieren und eine stabile Einkommensquelle zu schaffen. **
-
In welche Rentenfonds investieren?
In welche Rentenfonds investieren? Es gibt verschiedene Arten von Rentenfonds, die in unterschiedliche Anleihen investieren, wie zum Beispiel Staatsanleihen, Unternehmensanleihen oder Schwellenländeranleihen. Es ist wichtig, die Anlagestrategie und das Risikoprofil des Fonds zu berücksichtigen, um die passende Auswahl zu treffen. Zu den beliebten Rentenfonds gehören beispielsweise globale Rentenfonds, High-Yield-Rentenfonds oder Inflationsgeschützte Rentenfonds. Es empfiehlt sich, die Performance, Kosten und den Ruf des Fondsmanagers zu prüfen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Wahl des Rentenfonds von den individuellen Anlagezielen und der Risikobereitschaft des Anlegers ab. **
-
Wie sicher ist ein Rentenfonds?
Wie sicher ein Rentenfonds ist, hängt von verschiedenen Faktoren ab. Generell gelten Rentenfonds als sicherere Anlageform im Vergleich zu Aktienfonds, da sie hauptsächlich in festverzinsliche Wertpapiere investieren. Dennoch sind sie nicht komplett risikofrei, da auch diese Wertpapiere Schwankungen unterliegen können. Die Sicherheit eines Rentenfonds hängt auch von der Bonität der Emittenten der Wertpapiere ab, in die der Fonds investiert. Zudem spielt die Diversifikation des Fonds eine Rolle, da eine breite Streuung das Risiko mindern kann. Letztendlich sollte man sich vor einer Investition in einen Rentenfonds über die Risiken und Chancen informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche Merkmale zeichnen Rentenfonds aus?
Welche Merkmale zeichnen Rentenfonds aus? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.