Domain gewerbesachversicherung.de kaufen?
Wir ziehen mit dem Projekt
gewerbesachversicherung.de um.
Sind Sie am Kauf der Domain
gewerbesachversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbesachversicherung.de kaufen?
Was ist ein LOI (Letter of Indemnity)?
Ein Letter of Indemnity (LOI) ist ein Dokument, das eine Partei von Haftung oder Verantwortung befreit. Es wird oft verwendet, um eine andere Partei abzusichern, falls bestimmte Bedingungen nicht erfüllt werden können. Ein LOI wird häufig in Geschäfts- oder Handelstransaktionen eingesetzt, um Risiken zu minimieren und die Interessen der beteiligten Parteien zu schützen. Es ist wichtig, dass die Bedingungen und Klauseln in einem LOI klar und eindeutig formuliert sind, um Missverständnisse zu vermeiden. **
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
Ähnliche Suchbegriffe für Indemnity
Top-Angebote
Produkte zum Begriff Indemnity:
-
Blu-Ray - Double Indemnity [Edizione: Stati Uniti] (1 BLU-RAY) - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Unrated, Brand : UNIVERSAL, Binding : blu_ray, Label : Blu-Ray - Double Indemnity [Edizione : Stati Uniti] (1 BLU-RAY), NumberOfDiscs : 1, PackageQuantity : 1, medium : blu_ray, theatricalReleaseDate : 1944-04-2421,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
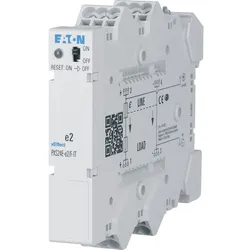
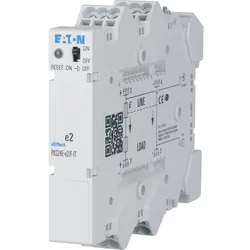
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die ersten Schritte nach einem Schadensfall, um die Schadensregulierung zu beantragen?
1. Schaden sofort der Versicherung melden. 2. Schadensformular ausfüllen und alle relevanten Informationen bereitstellen. 3. Auf Anweisungen der Versicherung warten und gegebenenfalls weitere Dokumente einreichen. **
-
Welche Leistungen sind in der Versicherungspolice enthalten und was muss im Schadensfall beachtet werden?
In der Versicherungspolice sind die versicherten Leistungen, Deckungssummen und Ausschlüsse aufgeführt. Im Schadensfall muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitstellen. Zudem sollte der Versicherte alle Anweisungen der Versicherung befolgen, um einen reibungslosen Ablauf der Schadensregulierung sicherzustellen. **
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
Was sind die wichtigsten Schritte, die man nach einem Schadensfall für eine angemessene Schadensregulierung unternehmen sollte?
1. Dokumentiere den Schaden so genau wie möglich, indem du Fotos machst und Zeugen hinzuziehst. 2. Melde den Schaden umgehend der Versicherung oder dem Verursacher. 3. Sammle alle relevanten Unterlagen wie Polizeiberichte oder Arztberichte für eine reibungslose Schadensregulierung. **
Was sind die ersten Schritte, die man nach einem Schadensfall unternehmen sollte, um die Schadensregulierung einzuleiten?
1. Den Schaden sofort der Versicherung melden und alle relevanten Informationen bereitstellen. 2. Fotos vom Schaden machen und eventuelle Zeugen benennen. 3. Den Schaden dokumentieren und alle Unterlagen sammeln, die zur Schadensregulierung benötigt werden. **
Top-Angebote
Produkte zum Begriff Indemnity:
-
Die Warranty & Indemnity Versicherung, Fachbücher von Golo MevenDie Warranty & Indemnity-Versicherung hat sich in den letzten Jahren von einem Nischenprodukt zu einem wichtigen Instrument in der M&A-Transaktionspraxis entwickelt. Diese Monografie widmet sich der umfassenden Analyse der W&I-Versicherung unter Berücksichtigung des deutschen Rechts. Sie behandelt die wesentlichen Inhalte von W&I-Versicherungsverträgen und beleuchtet deren rechtliche Besonderheiten. Die Arbeit geht auf die Einordnung der W&I-Versicherung als Versicherung im rechtlichen Sinne ein und untersucht spezielle Gestaltungsformen wie die Stapled-Insurance sowie die Verweistechnik zur Risikobeschreibung. Zudem werden die vertraglichen Aspekte der Selbstbehalte und die Beurkundungsbedürftigkeit von W&I-Versicherungsverträgen thematisiert. Ein weiterer Fokus liegt auf den Fragen des Internationalen Privatrechts und der Gestaltung von Schiedsklauseln, die für die W&I-Versicherung von Bedeutung sind. Diese umfassende Betrachtung bietet wertvolle Einblicke für Fachleute, die sich mit der W&I-Versicherung im Kontext von M&A-Transaktionen auseinandersetzen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Warranty & Indemnity-Versicherung in der deutschen Transaktionspraxis unter besonderer Berü, Fachbücher von Samantha OehlkeDie Dissertation behandelt die Warranty & Indemnity-Versicherung, kurz "W&I-Versicherung". Seit mehreren Jahren gehört die W&I-Versicherung auf dem deutschen Transaktionsmarkt zu den Standard-M&A-Versicherungen im Rahmen von Unternehmenskäufen. Bei der W&I-Versicherung werden die Garantien (warranties) und Freistellungen (indemnities) aus dem Unternehmenskaufvertrag durch einen Versicherer versichert. Hinsichtlich der Ausgestaltung der W&I-Versicherung selbst sowie der Integration der Versicherung in den Transaktionsprozess stellen sich Fragen zur rechtlichen Einordnung. Einige streitige Rechtsfragen, deren Beantwortung neben der theoretischen Positionierung auch konkrete Auswirkungen auf die gängige Praxis haben könnte, bleiben in Bezug auf die W&I-Versicherung nach wie vor offen und sind Gegenstand der Dissertation. So befasst sich die Arbeit unter anderem mit der versicherungsrechtlichen Einordnung der Käuferpolice, einem möglichen Verstoss des Versicherers gegen § 15 Abs. 1 S. 1 VAG bei Vereinbarung einer sogenannten "synthetischen Garantie", der Berücksichtigung der W&I-Versicherung als Teil der Sorgfaltspflicht der Geschäftsleitung sowie der Beurkundung der W&I-Versicherung.101,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blu-Ray - Double Indemnity [Edizione: Stati Uniti] (1 BLU-RAY) - Preis vom 27.10.2026 13:04:29 hAspectRatio : 1.33 : 1, AudienceRating : Unrated, Brand : UNIVERSAL, Binding : blu_ray, Label : Blu-Ray - Double Indemnity [Edizione : Stati Uniti] (1 BLU-RAY), NumberOfDiscs : 1, PackageQuantity : 1, medium : blu_ray, theatricalReleaseDate : 1944-04-2421,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein LOI (Letter of Indemnity)?
Ein Letter of Indemnity (LOI) ist ein Dokument, das eine Partei von Haftung oder Verantwortung befreit. Es wird oft verwendet, um eine andere Partei abzusichern, falls bestimmte Bedingungen nicht erfüllt werden können. Ein LOI wird häufig in Geschäfts- oder Handelstransaktionen eingesetzt, um Risiken zu minimieren und die Interessen der beteiligten Parteien zu schützen. Es ist wichtig, dass die Bedingungen und Klauseln in einem LOI klar und eindeutig formuliert sind, um Missverständnisse zu vermeiden. **
-
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
-
Was sind die ersten Schritte nach einem Schadensfall, um die Schadensregulierung zu beantragen?
1. Schaden sofort der Versicherung melden. 2. Schadensformular ausfüllen und alle relevanten Informationen bereitstellen. 3. Auf Anweisungen der Versicherung warten und gegebenenfalls weitere Dokumente einreichen. **
-
Welche Leistungen sind in der Versicherungspolice enthalten und was muss im Schadensfall beachtet werden?
In der Versicherungspolice sind die versicherten Leistungen, Deckungssummen und Ausschlüsse aufgeführt. Im Schadensfall muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitstellen. Zudem sollte der Versicherte alle Anweisungen der Versicherung befolgen, um einen reibungslosen Ablauf der Schadensregulierung sicherzustellen. **
Ähnliche Suchbegriffe für Indemnity
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
-
Was sind die wichtigsten Schritte, die man nach einem Schadensfall für eine angemessene Schadensregulierung unternehmen sollte?
1. Dokumentiere den Schaden so genau wie möglich, indem du Fotos machst und Zeugen hinzuziehst. 2. Melde den Schaden umgehend der Versicherung oder dem Verursacher. 3. Sammle alle relevanten Unterlagen wie Polizeiberichte oder Arztberichte für eine reibungslose Schadensregulierung. **
-
Was sind die ersten Schritte, die man nach einem Schadensfall unternehmen sollte, um die Schadensregulierung einzuleiten?
1. Den Schaden sofort der Versicherung melden und alle relevanten Informationen bereitstellen. 2. Fotos vom Schaden machen und eventuelle Zeugen benennen. 3. Den Schaden dokumentieren und alle Unterlagen sammeln, die zur Schadensregulierung benötigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.