Domain gewerbesachversicherung.de kaufen?
Wir ziehen mit dem Projekt
gewerbesachversicherung.de um.
Sind Sie am Kauf der Domain
gewerbesachversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbesachversicherung.de kaufen?
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
Was sind die ersten Schritte nach einem Schadensfall, um die Schadensregulierung zu beantragen?
1. Schaden sofort der Versicherung melden. 2. Schadensformular ausfüllen und alle relevanten Informationen bereitstellen. 3. Auf Anweisungen der Versicherung warten und gegebenenfalls weitere Dokumente einreichen. **
Ähnliche Suchbegriffe für Produkts
Top-Angebote
Produkte zum Begriff Produkts:
-
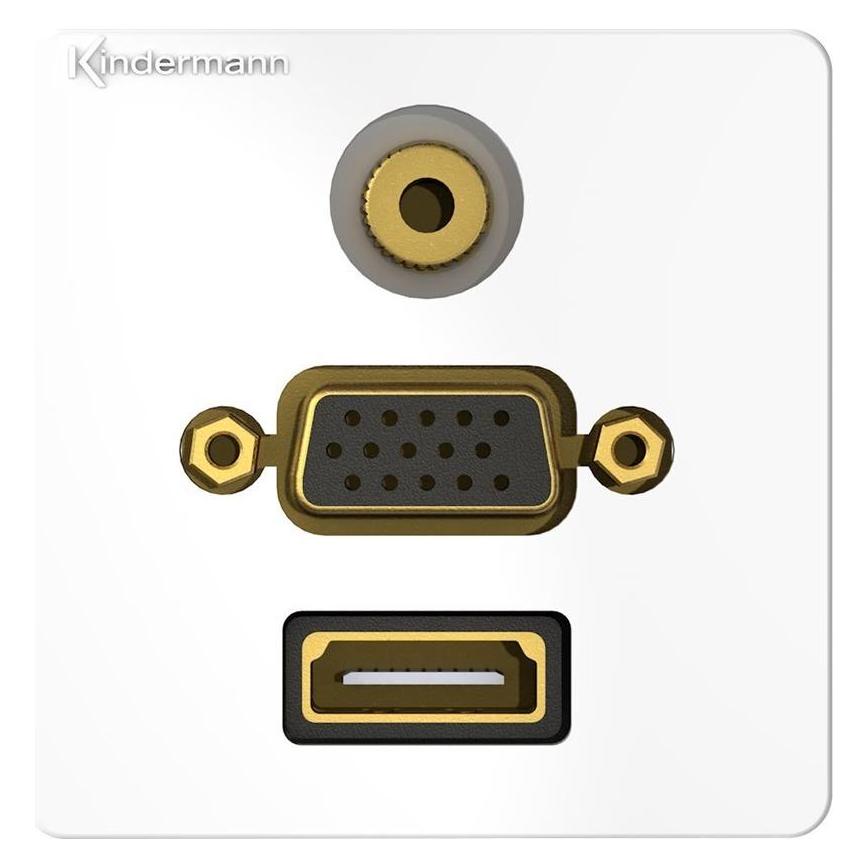
Kindermann 7456000586. Modulmenge (max): 1 Modul(e). Farbe des Produkts: Weiß, Material: Metall, Kunststoff. (0.05 m), Videokabel, WeissDas Kindermann 7456000586 HDMI Kabel ist eine vielseitige Lösung für die Verbindung von Audio- und Videoquellen. Mit einer maximalen Modulmenge von einem Modul bietet es eine kompakte und effiziente Möglichkeit, verschiedene Geräte anzuschliessen. Das Produkt ist aus einer Kombination von Metall und Kunststoff gefertigt, was sowohl Langlebigkeit als auch eine ansprechende Optik gewährleistet. Die weisse Farbgebung fügt sich harmonisch in verschiedene Umgebungen ein und sorgt für ein modernes Erscheinungsbild. Mit einer Länge von 5,2 cm ist dieses Kabel ideal für Anwendungen, bei denen der Platz begrenzt ist, und ermöglicht eine einfache Installation in verschiedenen Setups. - Vielseitige Anschlussmöglichkeiten mit HDMI und VGA - Hergestellt aus robustem Metall und Kunststoff - Kompakte Abmessungen für einfache Integration in bestehende Systeme.162,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von John C. HullDas Lehrwerk von John C. Hull ist weltweit eine der umfassendsten Einführungen in das Thema Risikomanagement für Banken und Finanzinstitute. Es verbindet wie auch das Lehrbuch Optionen, Futures und andere Derivate den theoretischen Anspruch des Akademikers mit den praktischen Anforderungen des Bank- und Börsenprofis. Die Software DerivaGem befindet sich auf der Companion-Website zum Download.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Leistungen sind in der Versicherungspolice enthalten und was muss im Schadensfall beachtet werden?
In der Versicherungspolice sind die versicherten Leistungen, Deckungssummen und Ausschlüsse aufgeführt. Im Schadensfall muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitstellen. Zudem sollte der Versicherte alle Anweisungen der Versicherung befolgen, um einen reibungslosen Ablauf der Schadensregulierung sicherzustellen. **
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
-
Was sind die wichtigsten Schritte, die man nach einem Schadensfall für eine angemessene Schadensregulierung unternehmen sollte?
1. Dokumentiere den Schaden so genau wie möglich, indem du Fotos machst und Zeugen hinzuziehst. 2. Melde den Schaden umgehend der Versicherung oder dem Verursacher. 3. Sammle alle relevanten Unterlagen wie Polizeiberichte oder Arztberichte für eine reibungslose Schadensregulierung. **

Was sind die ersten Schritte, die man nach einem Schadensfall unternehmen sollte, um die Schadensregulierung einzuleiten?
1. Den Schaden sofort der Versicherung melden und alle relevanten Informationen bereitstellen. 2. Fotos vom Schaden machen und eventuelle Zeugen benennen. 3. Den Schaden dokumentieren und alle Unterlagen sammeln, die zur Schadensregulierung benötigt werden. **
Was sind die wichtigsten Bestandteile einer Versicherungspolice und wie können diese den Versicherungsschutz beeinflussen?
Die wichtigsten Bestandteile einer Versicherungspolice sind die Versicherungssumme, der Versicherungsumfang und die Selbstbeteiligung. Die Versicherungssumme bestimmt die Höhe der maximalen Entschädigung, der Versicherungsumfang definiert, welche Risiken abgedeckt sind, und die Selbstbeteiligung legt fest, wie viel der Versicherte im Schadensfall selbst zahlen muss. Diese Bestandteile können den Versicherungsschutz beeinflussen, indem sie die Kosten, die Abdeckung und die finanzielle Belastung für den Versicherten variieren. **
Top-Angebote
Produkte zum Begriff Produkts:
-
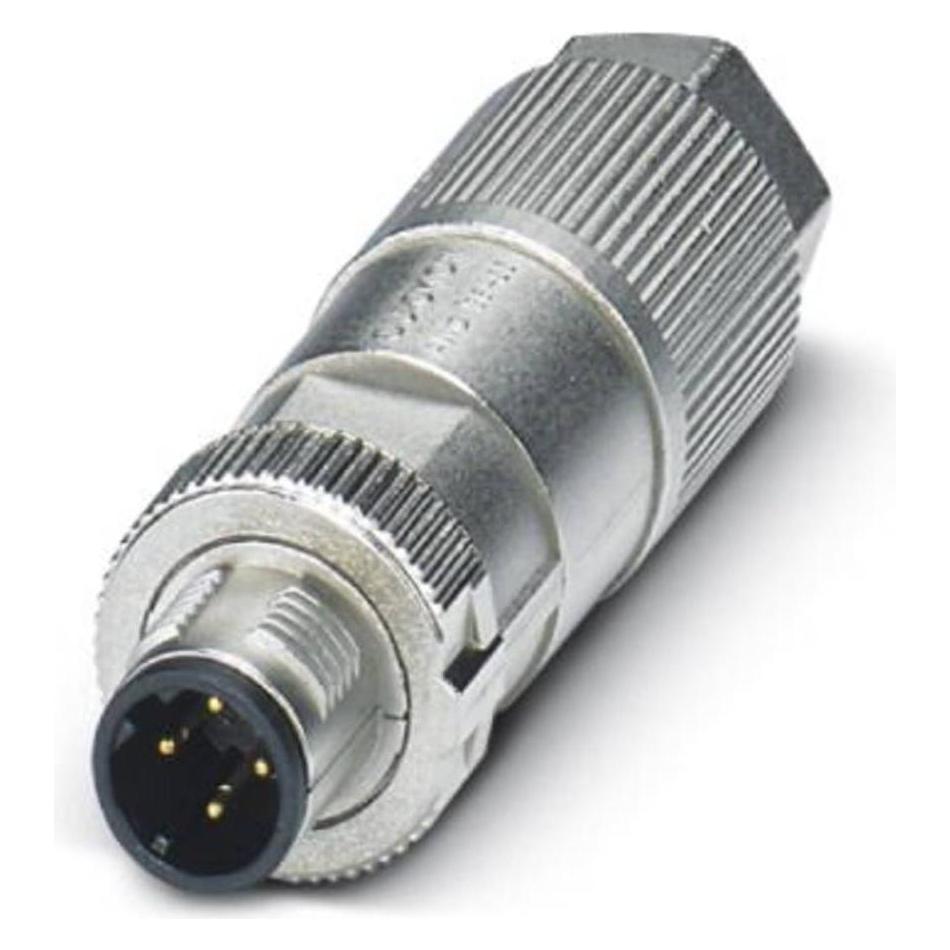
Phoenix Contact Phoenix 1411068. Stecker: M12, Farbe des Produkts: Silber, Material: Zink. Gewicht: 39 g, Äußeres (1411068)Phoenix Contact Phoenix 1411068. Stecker: M12, Farbe des Produkts: Silber, Material: Zink. Gewicht: 39 g, Äußeres (1411068)17,97 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Kindermann 7456000586. Modulmenge (max): 1 Modul(e). Farbe des Produkts: Weiß, Material: Metall, Kunststoff. (0.05 m) (7456000586)Kindermann 7456000586. Modulmenge (max): 1 Modul(e). Farbe des Produkts: Weiß, Material: Metall, Kunststoff. (0.05 m) (7456000586)147,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kindermann 7456000586. Modulmenge (max): 1 Modul(e). Farbe des Produkts: Weiß, Material: Metall, Kunststoff. (0.05 m), Videokabel, WeissDas Kindermann 7456000586 HDMI Kabel ist eine vielseitige Lösung für die Verbindung von Audio- und Videoquellen. Mit einer maximalen Modulmenge von einem Modul bietet es eine kompakte und effiziente Möglichkeit, verschiedene Geräte anzuschliessen. Das Produkt ist aus einer Kombination von Metall und Kunststoff gefertigt, was sowohl Langlebigkeit als auch eine ansprechende Optik gewährleistet. Die weisse Farbgebung fügt sich harmonisch in verschiedene Umgebungen ein und sorgt für ein modernes Erscheinungsbild. Mit einer Länge von 5,2 cm ist dieses Kabel ideal für Anwendungen, bei denen der Platz begrenzt ist, und ermöglicht eine einfache Installation in verschiedenen Setups. - Vielseitige Anschlussmöglichkeiten mit HDMI und VGA - Hergestellt aus robustem Metall und Kunststoff - Kompakte Abmessungen für einfache Integration in bestehende Systeme.162,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
-
Was sind die ersten Schritte nach einem Schadensfall, um die Schadensregulierung zu beantragen?
1. Schaden sofort der Versicherung melden. 2. Schadensformular ausfüllen und alle relevanten Informationen bereitstellen. 3. Auf Anweisungen der Versicherung warten und gegebenenfalls weitere Dokumente einreichen. **
-
Welche Leistungen sind in der Versicherungspolice enthalten und was muss im Schadensfall beachtet werden?
In der Versicherungspolice sind die versicherten Leistungen, Deckungssummen und Ausschlüsse aufgeführt. Im Schadensfall muss der Versicherungsnehmer den Schaden umgehend der Versicherung melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitstellen. Zudem sollte der Versicherte alle Anweisungen der Versicherung befolgen, um einen reibungslosen Ablauf der Schadensregulierung sicherzustellen. **
-
Welche Rolle spielen Versicherungsleistungen im Schadensfall und wie können sie dazu beitragen, finanzielle Risiken zu minimieren?
Versicherungsleistungen spielen eine wichtige Rolle im Schadensfall, indem sie die finanziellen Kosten für Reparaturen oder Ersatz übernehmen. Sie können dazu beitragen, finanzielle Risiken zu minimieren, indem sie sicherstellen, dass Versicherte im Ernstfall nicht selbst für hohe Kosten aufkommen müssen. Durch den Abschluss einer Versicherung können Personen sich vor unerwarteten Ausgaben schützen und ihre finanzielle Sicherheit gewährleisten. **
Ähnliche Suchbegriffe für Produkts
-
Risikomanagement, Fachbücher von John C. HullDas Lehrwerk von John C. Hull ist weltweit eine der umfassendsten Einführungen in das Thema Risikomanagement für Banken und Finanzinstitute. Es verbindet wie auch das Lehrbuch Optionen, Futures und andere Derivate den theoretischen Anspruch des Akademikers mit den praktischen Anforderungen des Bank- und Börsenprofis. Die Software DerivaGem befindet sich auf der Companion-Website zum Download.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kartellrechtliches Compliance-Risikomanagement, Fachbücher von Gregor SchottDie Bedeutung von kartellrechtlicher Compliance für Unternehmen ist ungebrochen, insbesondere vor dem Hintergrund der potenziell gravierenden Sanktionen bei Kartellverstössen. Gleichwohl stellt sich in der Praxis die Frage, wie die spezifischen Herausforderungen des Kartellrechts im Rahmen der etablierten Grundsätze von Compliance-Management-Systemen adressiert werden können. Die vorliegende Arbeit leitet daher ausgehend von den Compliance-Pflichten der Geschäftsleitung und den spezifischen kartellrechtlichen Risiken Anforderungen an das kartellrechtliche Compliance-Risikomanagement sowie Lösungsansätze für dessen praktische Umsetzung ab.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Pflichten eines Versicherungsnehmers, um sicherzustellen, dass sein Versicherungsschutz im Schadensfall erhalten bleibt?
Die wichtigsten Pflichten eines Versicherungsnehmers sind die rechtzeitige Zahlung der Versicherungsprämie, die unverzügliche Meldung eines Schadensfalles an die Versicherung und die Mitwirkung bei der Schadensregulierung durch Bereitstellung aller erforderlichen Informationen und Unterlagen. Nur wenn der Versicherungsnehmer diese Pflichten erfüllt, bleibt sein Versicherungsschutz im Schadensfall erhalten. **
-
Was sind die wichtigsten Schritte, die man nach einem Schadensfall für eine angemessene Schadensregulierung unternehmen sollte?
1. Dokumentiere den Schaden so genau wie möglich, indem du Fotos machst und Zeugen hinzuziehst. 2. Melde den Schaden umgehend der Versicherung oder dem Verursacher. 3. Sammle alle relevanten Unterlagen wie Polizeiberichte oder Arztberichte für eine reibungslose Schadensregulierung. **
-
Was sind die ersten Schritte, die man nach einem Schadensfall unternehmen sollte, um die Schadensregulierung einzuleiten?
1. Den Schaden sofort der Versicherung melden und alle relevanten Informationen bereitstellen. 2. Fotos vom Schaden machen und eventuelle Zeugen benennen. 3. Den Schaden dokumentieren und alle Unterlagen sammeln, die zur Schadensregulierung benötigt werden. **
-
Was sind die wichtigsten Bestandteile einer Versicherungspolice und wie können diese den Versicherungsschutz beeinflussen?
Die wichtigsten Bestandteile einer Versicherungspolice sind die Versicherungssumme, der Versicherungsumfang und die Selbstbeteiligung. Die Versicherungssumme bestimmt die Höhe der maximalen Entschädigung, der Versicherungsumfang definiert, welche Risiken abgedeckt sind, und die Selbstbeteiligung legt fest, wie viel der Versicherte im Schadensfall selbst zahlen muss. Diese Bestandteile können den Versicherungsschutz beeinflussen, indem sie die Kosten, die Abdeckung und die finanzielle Belastung für den Versicherten variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.